Vì sao thẻ ảo bị Facebook từ chối, và vì sao điều đó không đúng với mọi thẻ ảo
Lời khuyên bạn sẽ gặp, và chỗ nó dừng lại
Gõ "thẻ ảo thanh toán Facebook Ads bị từ chối" vào Google, năm bài đầu tiên nói gần như cùng một câu: thẻ ảo nằm trong danh sách đen của Facebook, muốn chạy quảng cáo thì ra ngân hàng mở thẻ Visa hoặc Mastercard vật lý.
Lời khuyên ấy không sai. Nó chỉ dừng lại sớm một bước.
Nó đúng với thẻ ảo do ngân hàng Việt Nam phát hành — loại bạn bấm vài cái trong app ngân hàng là có. Nó không đúng như một quy luật chung, và cái giá của việc nhầm hai thứ đó là bạn quay lại đúng vấn đề mình đang chạy trốn: một tấm thẻ cứng, một hạn mức, dùng chung cho mọi tài khoản quảng cáo.
Facebook không đọc chữ "ảo" trên thẻ của bạn
Đây là chỗ hầu hết bài viết bỏ qua. Cổng thanh toán không có trường nào ghi "thẻ này là thẻ ảo". Thứ nó đọc là BIN (Bank Identification Number, nay gọi chuẩn là IIN — Issuer Identification Number): sáu tới tám chữ số đầu của số thẻ, cho biết tổ chức phát hành (issuer) là ai, ở quốc gia nào, thẻ thuộc hạng nào — debit, credit, prepaid hay commercial.
Từ dãy số đó, bên chấp nhận thanh toán (merchant) và đơn vị thu hộ (acquirer) chấm điểm rủi ro cho giao dịch. Việc chặn diễn ra ở mức dải BIN, không ở mức "thẻ này là thẻ ảo" — khái niệm ấy không tồn tại trong thông điệp uỷ quyền (authorization message).
Vì sao các dải BIN thẻ ảo ngân hàng Việt hay bị chặn, ba lý do xếp chồng lên nhau:
Chúng bị dùng để lạm dụng ưu đãi. Mở thẻ ảo trong app mất ba mươi giây và không tốn gì. Nơi nào phát hành thẻ dễ như vậy, nơi đó sinh ra hàng loạt thẻ dùng một lần để nhận khuyến mãi quảng cáo rồi bỏ. Cổng thanh toán nhìn thấy khuôn mẫu ấy trên cả dải BIN và hạ tín nhiệm cho toàn dải — kể cả thẻ của người dùng đàng hoàng.
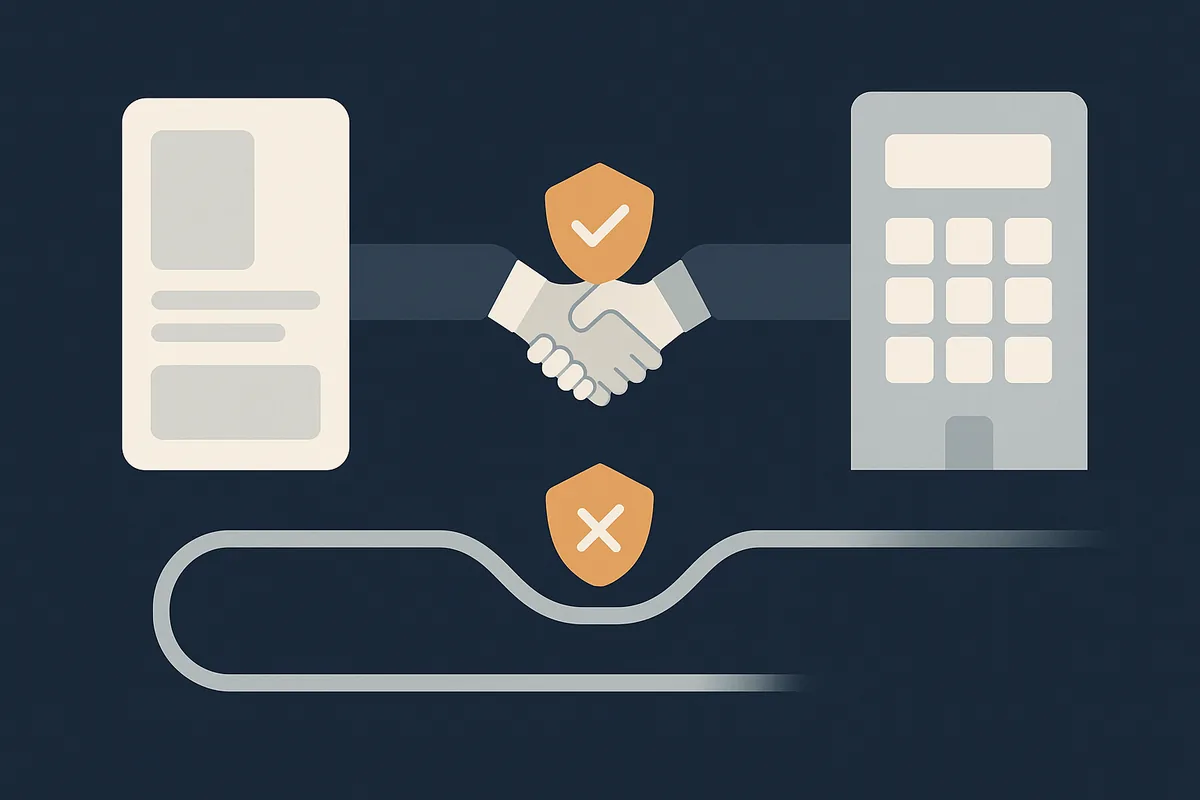
Chúng thường thiếu 3D Secure đúng chuẩn. Chuẩn hiện hành là EMV 3-D Secure phiên bản 2 (3DS2), thứ cho phép xác thực trong nền mà không bắt người mua rời khỏi trang. TikTok Ads nói thẳng trong tài liệu của họ rằng thẻ phải hỗ trợ xác thực 3DS. Nhiều thẻ ảo mở nhanh không có, hoặc có nhưng luồng xác thực không chạy được với cổng nước ngoài.
Chúng trượt kiểm tra địa chỉ. Cổng thanh toán đối chiếu địa chỉ thanh toán của thẻ với hồ sơ tài khoản — bước gọi là AVS (Address Verification Service). Thẻ phát hành cho cá nhân người Việt mang địa chỉ Việt Nam, trong khi pháp nhân khai trên tài khoản quảng cáo lại ở nơi khác; lệch nhau là thêm một điểm trừ trong thang chấm rủi ro.
Ba lý do đó đều nói về cách tấm thẻ được phát hành, không nói về việc nó có hình dạng vật lý hay không. Thẻ ảo của một tổ chức phát hành nghiêm túc — có hồ sơ định danh doanh nghiệp (KYB), có 3DS2 đầy đủ, chạy trên dải BIN thương mại không bị lạm dụng — được chấm điểm như mọi thẻ doanh nghiệp khác.
Thẻ cứng giải quyết được gì, và để lại gì
Đổi sang thẻ cứng của ngân hàng đúng là qua được cửa. Nhưng nó mang lại ba vấn đề mà không bài nào trong số kia nhắc tới, và chúng lớn dần theo quy mô.
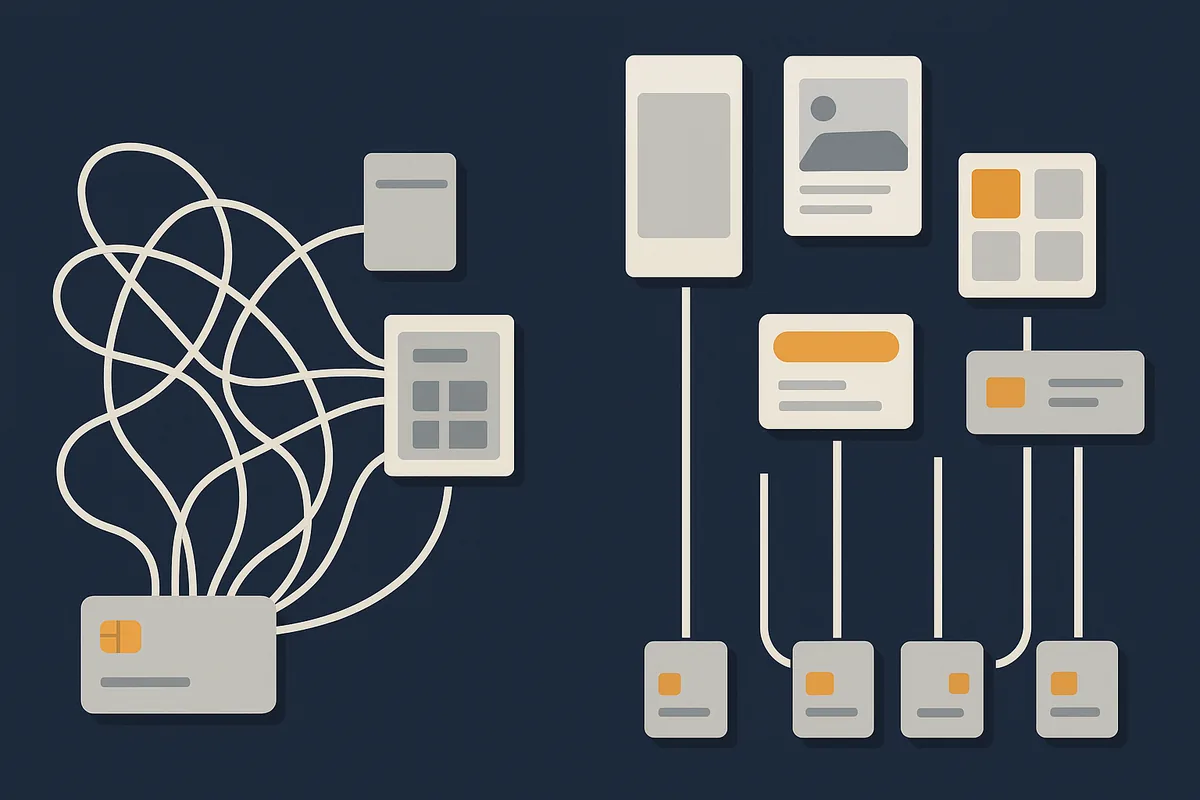
Một thẻ cho nhiều tài khoản là một khuôn mẫu gian lận. Đây là điều tài liệu của chính TikTok nói: một thẻ dùng chung cho nhiều Business Manager hoặc nhiều hồ sơ thanh toán trùng với khuôn mẫu gian lận đã biết. Nghĩa là càng gom nhiều tài khoản vào một thẻ, bạn càng tiến gần tới lần bị khoá tiếp theo. Bạn thoát lỗi thẻ bị từ chối để rơi vào lỗi tài khoản bị hạn chế.
Một thẻ bị lộ là mọi tài khoản cùng chết. Số thẻ cứng nằm trong mọi tài khoản quảng cáo bạn đã gắn nó vào. Một lần rò rỉ, một lần nhân sự nghỉ việc mà còn giữ số, là phải khoá thẻ và gắn lại thẻ mới cho tất cả — trong lúc chiến dịch đang chạy.
Không có cách nào biết tiền đi đâu. Sao kê thẻ cứng trả về một dòng cho mỗi lần Facebook trừ tiền. Bạn không tách được chi tiêu theo dự án, theo người phụ trách, theo khách hàng, trừ khi ngồi đối chiếu tay.
Trả tiền cho cả ba vấn đề đó để né một vấn đề, trong khi nguyên nhân gốc của vấn đề kia là chọn sai nơi phát hành thẻ chứ không phải chọn sai hình dạng thẻ.
Câu hỏi đúng cần hỏi
Thay vì "thẻ ảo hay thẻ cứng", bốn câu này quyết định thẻ có chạy được hay không:
- Ai phát hành? Một tổ chức phát hành thẻ doanh nghiệp, hay app ngân hàng bán lẻ nơi ai cũng mở được thẻ trong ba mươi giây?
- Có 3D Secure đúng chuẩn không? Không có là TikTok và nhiều cổng khác loại thẳng.
- Mỗi tài khoản quảng cáo có thẻ riêng không? Đây là câu quan trọng nhất và cũng là câu ít người hỏi nhất.
- Đặt hạn mức riêng cho từng thẻ được không? Nếu không thì một thẻ bị lộ là mất tới đồng cuối cùng trong tài khoản.
Ba trong bốn câu ấy, thẻ ảo ngân hàng Việt trả lời "không". Thẻ cứng của ngân hàng trả lời "không" ở câu 3 và câu 4. Đó là lý do cả hai lựa chọn đều cho cảm giác chắp vá.
Mỗi tài khoản một thẻ: vì sao đáng làm
Khi việc phát hành thẻ không còn tốn công, cách vận hành đổi hẳn.
Mỗi tài khoản quảng cáo một thẻ riêng, mỗi thẻ một hạn mức bằng đúng ngân sách tháng của tài khoản đó. Hệ quả:
- Một thẻ bị từ chối hay bị lộ thì chỉ tài khoản đó dừng. Những tài khoản còn lại không biết có chuyện gì xảy ra.
- Không còn khuôn mẫu "một thẻ nhiều tài khoản" — thứ mà chính nền tảng quảng cáo nói là dấu hiệu gian lận.
- Chi tiêu tự tách theo tài khoản, không cần đối chiếu tay. Tài khoản nào tiêu bao nhiêu là đọc được ngay.
- Nhân sự nghỉ việc thì khoá đúng thẻ của người đó, không phải phát lại thẻ cho cả đội.
Cách làm này không mới. Nó là cách các đội chạy quảng cáo ở nước ngoài làm nhiều năm nay. Thứ từng thiếu ở Việt Nam là một nơi phát hành thẻ vừa được nền tảng quảng cáo chấp nhận, vừa cho mở thẻ nhanh như mở một dòng trong bảng tính.
Tóm lại
Lời khuyên "đừng dùng thẻ ảo" ra đời từ một trải nghiệm có thật, với một loại thẻ ảo cụ thể. Nó đúng trong phạm vi ấy.
Nhưng nó dẫn người ta tới kết luận sai: rằng giải pháp là quay về thẻ cứng. Giải pháp thật là đổi nơi phát hành, và một khi đã đổi, bạn còn được thêm thứ thẻ cứng không bao giờ cho được — mỗi tài khoản một thẻ, mỗi thẻ một hạn mức.